一、总体概况
2010-2019年,青海省依托高原冷凉气候和天然草场资源,农牧业生产保持总体稳定。 ten年间,全省以谷物、油料、蔬菜、薯类为主的种植业结构逐步优化,畜产品产量稳步增长,水产品受冷水资源约束和生态保护政策影响呈先降后趋稳态势。从组成结构看,畜产品在农业经济总量中占有较高比重,谷物和薯类构成主要农产品的主体,水产品规模相对较小。
二、主要农产品产量统计分析
(一)谷物
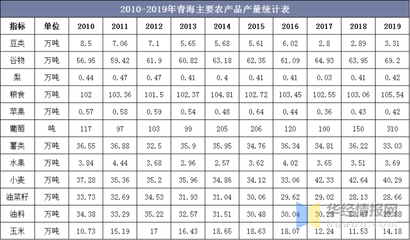
2010-2019年,青海谷物产量呈现前稳后升趋势。2010年前后全省谷物产量约100万吨上下,主要为小麦、青稞、玉米和马铃薯兼作区的谷物种植;2015年后随着高标准农田建设和良种推广,谷物单产有所提高,2019年谷物产量较2010年增长约15%—20%。青稞作为青海特色谷物,在谷物构成中占比稳定,主要分布在海南、海北、黄南等州。小麦和玉米集中在东部农业区,产量随市场价格和轮作制度波动。总体看,谷物产量受耕地面积有限和生态保护红线约束,增量空间主要以单产提升为主。
(二)油料
油料是青海第二大种植品种,以油菜为主,集中于门源、大通、互助等高海拔冷凉地区。2010-2019年油料产量经历了短暂下滑后的恢复性增长,年产量在30万-40万吨区间波动。春油菜杂交种推广和机械化水平提升支撑了油料产量稳定,但受干旱、冰雹等自然灾害影响年间波动较明显。
(三)蔬菜及薯类
蔬菜生产集中在西宁、海东的设施农业区,2010年以来设施蔬菜规模扩大,蔬菜产量由2010年的约100万吨增至2019年的120万吨以上,自给率提高。薯类(以马铃薯为主)是山区重要的粮菜兼用作物,产量在70万-90万吨区间徘徊,受脱毒种薯推广和加工需求带动,产量总体稳定。
三、畜产品产量统计分析
(一)肉类
青海畜产品以牛羊肉为主体。2010-2019年,全省肉类总产量从约25万吨增至约35万吨,年均增长约3%。其中羊肉产量占肉类总产量的55%—60%,牛肉占30%左右,猪肉比重较小且持续下降。青海藏羊和牦牛是肉类供给核心,牧区生态畜牧业合作社和规模养殖场建设提升了出栏率。羊存栏和出栏呈稳步上升态势,牛肉产量随牦牛产业化推进缓慢增长。
(二)奶类
奶类产量以牛奶为主,2010-2019年牛奶产量在25万—30万吨之间波动,牦牛奶所占比重提升。规模化奶牛场和奶源基地建设推动了单产提高,但受市场波动和养殖成本上升影响,散户奶农退出较多,总产量增长有限。
(三)羊毛及禽蛋
羊毛(含羊绒)是青海传统畜产品,2010-2019年细毛羊改良持续推进,羊毛产量总体稳定在1.5万—2万吨,羊绒产量约数百吨。禽蛋产量规模较小,稳定在2万吨左右,主要为东部农业区自给性生产。
四、水产品产量统计分析
青海水产品以冷水鱼养殖为主,集中在龙羊峡、李家峡等水库,主要品种为虹鳟、三文鱼和鲤鱼。2010年前后水产品产量约0.5万吨;2012-2016年因水库养殖整顿和环保要求提高出现下滑;2017年后随着鲑鳟鱼网箱养殖规范化和品牌化,产量恢复增至0.8万—1万吨。总体规模在全国占比极低,且受水域生态承载力约束,产量增长空间有限。
五、产量组成结构分析
从大类结构看,2010-2019年青海农牧产品产量结构呈现三个特征:
一是畜产品占农业产出比重高但绝对量有限,羊肉、牛肉、牛奶构成畜产品主体,肉类结构以羊肉为主、牛肉次之,猪肉比重下降;
二是主要农产品中谷物与薯类合计占比约六成,油料占一成以上,蔬菜比重随设施农业发展上升至两成左右,形成粮、薯、油、菜并重格局;
三是水产品占比不足1%,属特色补充型产业。从变化趋势看,谷物占比略降,蔬菜和肉类占比上升,反映出种植结构调整和畜牧业转型升级同步推进。
六、结论
2010-2019年青海主要农产品产量随单产提升稳中有增,畜产品以牛羊肉为绝对主导且规模化程度提高,水产品规模小、受生态约束强、以冷水鱼为特色。组成结构上,谷物、薯类、油料、蔬菜共同构成种植业主骨架,肉类和牛奶主导畜牧业,水产品起补充作用。当前面临的主要约束是耕地和水域空间有限、生态保护要求严格、养殖成本上升;提升路径应聚焦品质与品牌,而非总量扩张。