谷物作为人类饮食的基础,其销售链条贯穿农业生产、加工流通与终端消费,是保障粮食安全与稳定民生的重要环节。本文围绕谷物销售的核心要素,分析市场现状、渠道特点、挑战与趋势,为从业者提供参考。
一、谷物销售的市场现状
全球谷物贸易量常年保持在4亿吨以上,主要品种包括小麦、玉米、稻米和大豆。中国作为最大的谷物生产与消费国之一,年产量超过6.5亿吨,销售市场呈现“政策引导+市场调节”的双轨特征。政策层面,最低收购价制度对小麦、稻谷形成托底效应;市场层面,优质专用品种和品牌化谷物需求持续上升,消费者对口感、营养与产地的关注度提高,推动销售结构优化。
从需求端看,口粮消费稳中略降,饲料用粮和工业用粮(如乙醇、淀粉)占比上升,带动玉米等品种的贸易活跃度。国际市场上,地缘政治、极端天气和物流成本成为价格波动的重要变量,出口国需应对汇率与关税风险,进口国则注重供应链多元化。
二、谷物销售的渠道模式
当前谷物销售渠道呈现多元化格局:对接加工企业仍是主渠道,包括面粉厂、饲料厂和食品制造商,长期合同占比高;传统批发市场如河南万邦、广州江南等仍是现货集散中心;电商与社区团购面向家庭消费的精品小包装谷物增长迅速,如五常大米、有机小米;此外还有期货与电子交易平台如郑州商品交易所提供套期保值和价格发现功能。不同渠道对谷物品质、包装和物流要求各异:B2B注重标准和成本,B2C则强调品牌和体验。
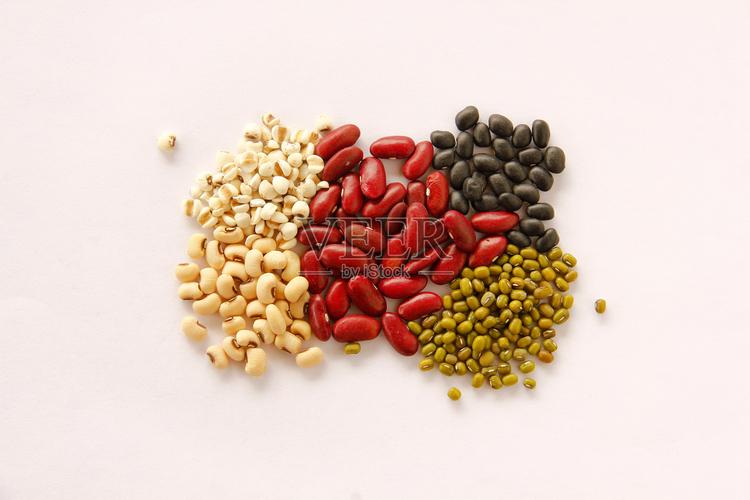
新型渠道如直播电商、产地直供和订单农业正在缩短流通环节。例如,部分产区通过“合作社+电商”模式将杂粮直接销售给城市消费者,溢价空间可达30%以上。物流方面,散粮运输与集装箱运输并行,冷链设施逐步应用于鲜食玉米等品类,降低损耗率。
三、谷物销售中的关键挑战
- 品质一致性难题:谷物受气候和储存条件影响,不同批次品质差异明显。销售端需建立分级标准与检测体系,避免“以次充好”损害品牌信誉。
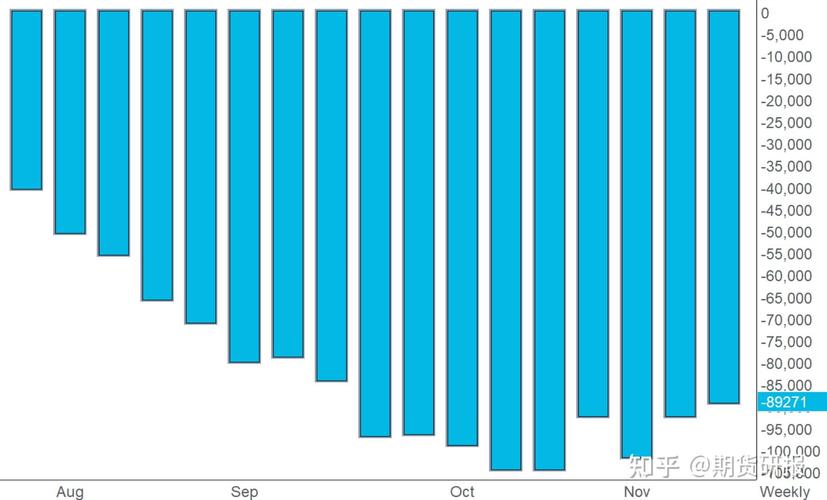
- 价格波动管理:供需失衡、国际传导和投机行为导致价格频繁波动,中小贸易商抗风险能力弱。利用期货工具和合理库存策略是应对之道。
- 品牌建设滞后:许多优质谷物缺乏差异化定位,同质化竞争激烈。需要挖掘地理标志、品种特色和种植故事,通过认证与溯源提升附加值。
- 物流成本与损耗:散粮运输成本占售价10%—20%,偏远产区外运困难。优化仓储布局、发展多式联运和推广适度加工可降本增效。
- 信息不对称:农户与采购商之间缺乏透明报价机制,容易造成“卖粮难”与“买粮贵”并存。数字化平台可提供实时行情和撮合服务。
四、提升谷物销售竞争力的策略
建立以需求为导向的品种规划。种植端根据销售订单调整品种,例如高筋小麦对接面包粉企业,糯玉米对接深加工。推动产销一体化。合作社或农业企业延伸加工与销售环节,发展自有品牌,分享更多利润。用活金融工具。通过“保险+期货”锁定价格风险,利用仓单质押缓解资金压力。强化质量分级与追溯。采用近红外检测、区块链溯源等技术,向采购方提供质量凭证,增强信任。拓展细分市场。针对母婴、健身、养老等群体开发专用谷物产品(如胚芽米、低GI杂粮),匹配消费升级需求。布局线上线下一体化。线下进驻商超与粮油店,线上运营旗舰店与社区团购,配合内容营销讲述产地故事。关注政策与标准变化。跟踪进出口政策、储备粮拍卖和食品安全标准,及时调整销售策略。
五、未来趋势展望
第一,数字化渗透加速。电子交易平台、大数据预测和智能仓储将使谷物销售更精准高效。第二,绿色与有机导向。消费者对可持续种植和低碳足迹的关注将推动认证谷物溢价销售。第三,供应链韧性优先。企业将更重视多源采购和区域仓储布局,应对突发事件冲击。第四,深加工与跨界融合。谷物基食品(如植物奶、代餐)销售增长,跨界联名可拓宽客群。第五,全球化与区域化并存。一带一路沿线谷物贸易合作深化,同时区域内部循环(如东盟大米贸易)更加活跃。
谷物销售既是传统行业,也面临新消费与新技术的重塑。从业者需把握品质、渠道与风险三条主线,才能在竞争中找到增长空间。